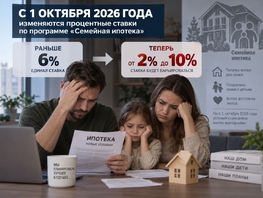
С 1 октября правила выдачи семейной ипотеки меняются. Семьи, в которых есть только один ребенок младше семи лет, больше не смогут автоматически рассчитывать на базовую льготную ставку в 6% годовых при покупке квартиры в новостройке. Однако у заемщиков останется несколько способов получить или вернуть этот процент.
Чтобы оформить кредит под 6% годовых по новым правилам, таким семьям потребуется выполнить одно из трех дополнительных условий:
- Внести первый взнос от 50%. При оплате половины стоимости жилья собственными средствами банк сохранит ставку в 6%, при этом регион проживания и количество детей учитываться не будут.
- Выбрать индивидуальное жилищное строительство. Льготный процент сохраняется для тех, кто берет ипотеку на покупку земли и возведение дома, а также на завершение уже начатого строительства частного дома.
- Воспитывать ребенка-инвалида. Наличие в семье ребенка с инвалидностью дает право на оформление кредита под стандартные 6%.
Для тех, кто не попадает ни под одну из этих категорий, предусмотрен механизм снижения ставки постфактум. Если семья оформит ипотеку по более высокой ставке (например, 10%), но в течение первого года выплатит банку досрочно до 50% от первоначальной стоимости квартиры, процент будет пересчитан в сторону уменьшения — до тех же 6% годовых.
Эта схема может стать рабочим инструментом для покупателей, которые занимаются альтернативными сделками (обменом): продают свою квартиру на вторичном рынке и направляют крупную сумму вырученных средств на досрочное погашение части долга за новостройку сразу после получения кредита.